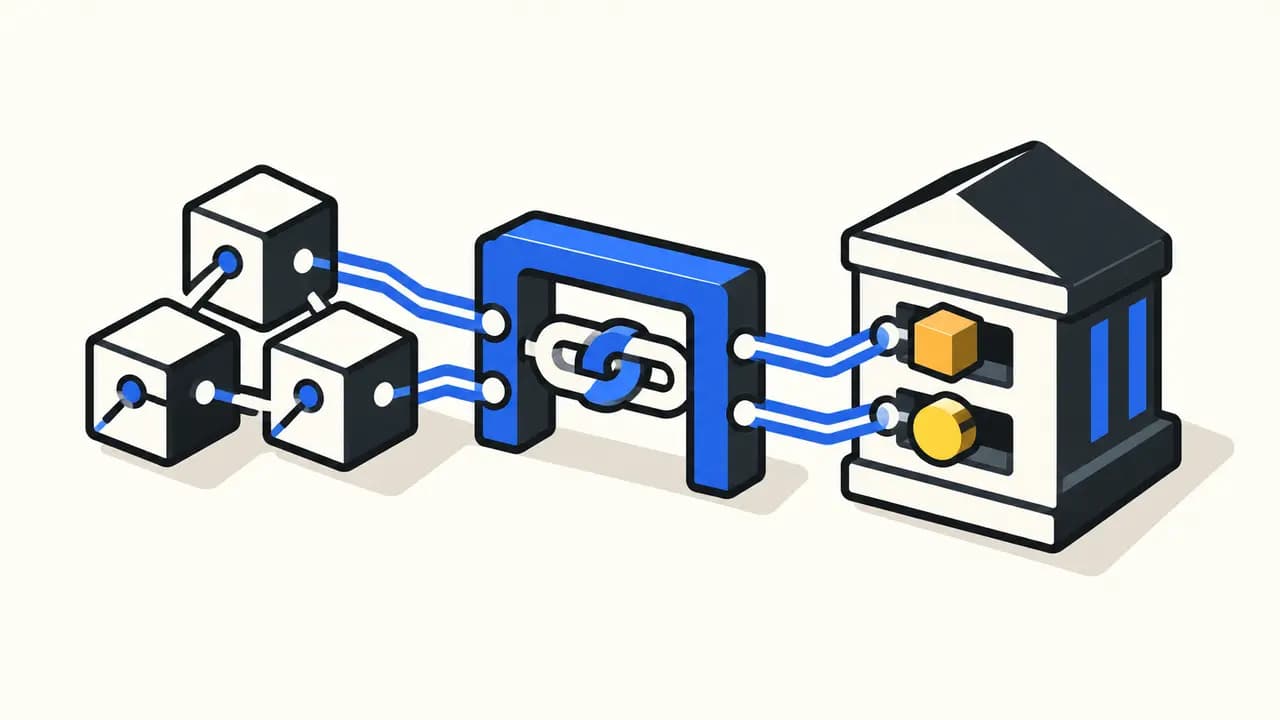
Kurzfassung: Das Eurosystem hat Pontes am 21. September produktiv gestartet. Die Infrastruktur synchronisiert Wertpapiergeschäfte auf DLT-Plattformen mit Zentralbankgeld, ohne das bestehende T2-System zu ersetzen. Entscheidend ist die technische Brücke zwischen getrennten Registern – nicht ein digitaler Euro für Verbraucher.
Zwei Abwicklungswege, ein Finalitätsziel
Pontes bietet zwei Modelle. Im ersten bleibt das Geldbein in T2, dem Echtzeit-Bruttozahlungssystem des Eurosystems; dort entsteht auch die rechtliche Finalität dieser Zahlung. Im zweiten können zugelassene Plattformen Geld-Token auf der DLT-Infrastruktur verwenden. Beide Wege sollen Vermögenswert und Zahlung als Delivery-versus-Payment koppeln.
Dafür nutzt Pontes das sogenannte Hash-Link-Protokoll. Es synchronisiert die Bewegungen auf getrennten Systemen nach einem Alles-oder-nichts-Prinzip: Entweder werden Wertpapier und Geld gemeinsam übertragen oder keine Seite wird endgültig ausgeführt. Das mindert das Erfüllungsrisiko, ohne alle Marktteilnehmer auf ein einziges Register zu zwingen.
Teilnehmen dürfen unter anderem T2-zugangsberechtigte Institute. Als DLT-Betreiber kommen laut EZB beispielsweise Zentralverwahrer, Systeme im EU-DLT-Pilotregime, beaufsichtigte Zahlungs- und Clearingsysteme sowie entsprechend lizenzierte Finanzinstitute infrage. Reuters nennt Deutsche Bank, Santander und Clearstream unter den ersten Nutzern. Der Betrieb startet dem Bericht zufolge werktags von 08:00 bis 16:00 Uhr mitteleuropäischer Zeit; bis 2028 ist ein Ausbau in Richtung Rund-um-die-Uhr-Betrieb vorgesehen.
Pandorex Analyse
Der Start ist produktiv, aber bewusst hybrid. Pontes modernisiert die Verbindungsschicht zwischen tokenisierten Vermögenswerten und Zentralbankgeld; T2 bleibt dabei ein zentraler Anker. Damit adressiert das Eurosystem ein konkretes Infrastrukturproblem: DLT-Handel bringt wenig Effizienzgewinn, wenn die Geldseite anschließend manuell oder zeitversetzt in einem anderen System abgewickelt wird.
Die Financial Times überschreibt den Start als Debüt eines „digitalen Euro“ im Großhandel. Ihr Bericht trennt im Text korrekt zwischen Pontes und dem noch gesetzgeberisch offenen digitalen Euro für Verbraucher. Die Schlagzeile kann dennoch den Eindruck eines gemeinsamen Produkts erwecken. Technisch handelt es sich bei Pontes um eine Großhandels-Abwicklungsbrücke mit zwei Zentralbankgeldwegen, nicht um eine für Bürger verfügbare Digitalwährung.
Die zunächst begrenzten Betriebszeiten und der Teilnehmerkreis zeigen zugleich die Grenze der Meldung: Pontes ist keine sofort globale 24/7-Schicht. Sein Mehrwert liegt vorerst in atomarer Abwicklung und Interoperabilität innerhalb der europäischen Marktinfrastruktur.